O pagamento de aluguel por empresas exige atenção à retenção do Imposto de Renda e à prestação de informações à Receita Federal, inclusive quando existe uma imobiliária intermediando o contrato. O aluguel de imóveis comerciais faz parte da rotina de milhares de empresas. Entretanto, uma obrigação tributária que já existe...
Promulgada a EC 141/2026 e o fim da escala 6×1
O Congresso Nacional promulgou em 16 de outubro de 2026 a Emenda Constitucional nº 141, que extingue oficialmente a escala de trabalho 6×1 em todo o território nacional. A medida impõe uma das maiores reorganizações operacionais e de Recursos Humanos das últimas décadas, exigindo das empresas uma resposta estratégica imediata...
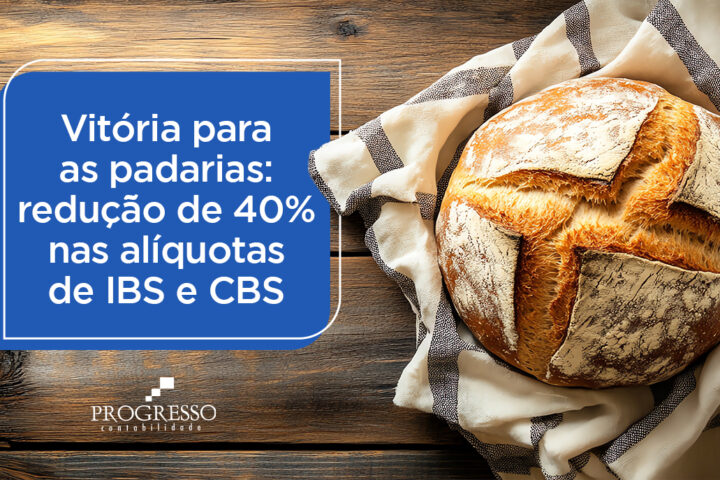
Redução de 40% na aliquota base da IBS CBS para padarias
O instrumento jurídico que institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), criando o Comitê Gestor do IBS e alterando a legislação tributária é a Lei Complementar nº 214, de 16 de janeiro de 2025. O capítulo VII...
Guia prático: a nova tributação mínima sobre altas rendas (Lei 15.270/2025)
A partir do ano-calendário de 2026 (com impacto na declaração de 2027), entra em vigor uma das maiores mudanças recentes no Imposto de Renda das Pessoas Físicas: a Tributação Mínima sobre Altas Rendas. O objetivo da lei é garantir que pessoas físicas com rendimentos globais elevados paguem um piso de imposto, limitando os efeitos...
A figura do come-cotas: impactos e efeitos na pessoa física e jurídica
O mercado financeiro brasileiro possui particularidades tributárias que exigem atenção tanto de investidores individuais quanto de empresas. Entre essas peculiaridades, destaca se a figura do “come-cotas”, um mecanismo de antecipação do Imposto de Renda Retido na Fonte (IRRF) incidente sobre os rendimentos de determinados fundos de investimento. Este artigo elucidativo...
Split Payment e o Simples Nacional na Reforma Tributária
A Reforma Tributária brasileira, regulamentada pela Lei Complementar nº 214/2025 (com alterações da LC 227/2026), introduziu mudanças significativas no sistema de arrecadação de impostos do país. Entre as inovações mais debatidas está o mecanismo de Split Payment (pagamento fracionado), que altera a forma como os tributos são recolhidos nas transações...
Reforma Tributária na prática: por que contar com uma contabilidade atuante faz toda a diferença
A Reforma Tributária já é uma realidade em construção no Brasil e, com ela, surgem mudanças profundas que exigem atenção estratégica por parte dos empresários. Especialmente em setores como o alimentício, de serviços e industrial, em que margens, regimes fiscais e particularidades operacionais tornam qualquer alteração legislativa um fator de...
Alterações Tributárias para Entidades do Terceiro Setor ‒ Lei Complementar nº 224/2025
Este artigo tem como objetivo informar sobre as alterações legislativas promovidas pela Lei Complementar (LC) nº 224/2025, publicada em 26 de dezembro de 2025, que afetam a tributação de determinadas entidades do Terceiro Setor. Ressalvamos que questões de natureza jurídica relacionadas a possíveis medidas judiciais devem ser encaminhadas a especialistas...
Regime de Caixa na Reforma Tributária: o que muda daqui para frente
Com a regulamentação da Lei Complementar nº 214/2025, o cenário tributário brasileiro mudou de forma significativa — especialmente para as empresas que utilizavam o regime de caixa no PIS/COFINS. A chegada da CBS (Contribuição sobre Bens e Serviços) e do IBS altera não apenas a forma de apuração dos tributos,...
NR-01 na prática: inclusão dos riscos psicossociais
Conforme Portaria MTE nº 1.419/2024, a Norma Regulamentadora nº 01 (NR-01), que estabelece as diretrizes gerais sobre segurança e saúde no trabalho, passou por atualizações que entraram em vigor em de 26 de maio de 2025. As multas relacionadas à atualização da NR-01 poderão ser aplicadas a partir de 26 de...