A partir de 02/02/2027, as bebidas que padarias, restaurantes, bares e lanchonetes revendem passam a carregar o novo Imposto Seletivo (IS). As alíquotas foram definidas pela Medida Provisória nº 1.399, publicada em 04/11/2026.
O que é o Imposto Seletivo
O IS é um tributo federal criado pela Reforma Tributária (EC 132/2023 e LC 214/2025). Ele incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente e substitui, para esses produtos, parte do papel do IPI.
O IS é cobrado uma única vez, do fabricante ou do importador. Na maioria dos casos, padarias e restaurantes não recolhem o IS diretamente. O imposto chega embutido no preço de compra das mercadorias, e por isso afeta custo, margem e preço de venda.
O que paga IS e o que não paga
A lista de produtos sujeitos ao IS é fechada pela LC 214/2025. Alimentos não estão nela. No dia a dia do setor, o IS aparece apenas em bebidas e em produtos de tabaco.
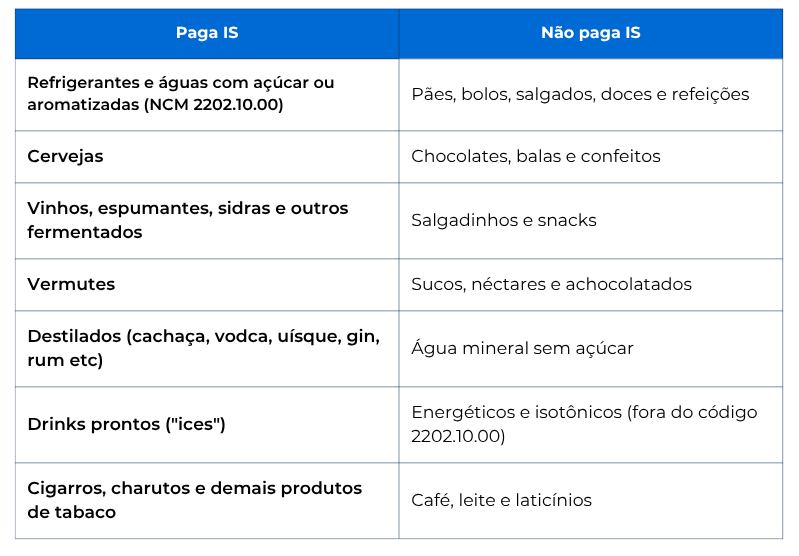
A classificação fiscal (NCM) do produto é o que define a incidência. Em caso de dúvida, confira a NCM na nota fiscal do fornecedor.
Alíquotas para 2027
As alíquotas abaixo são as do Anexo IV da MP 1.399/2026 para os itens que o setor costuma revender.
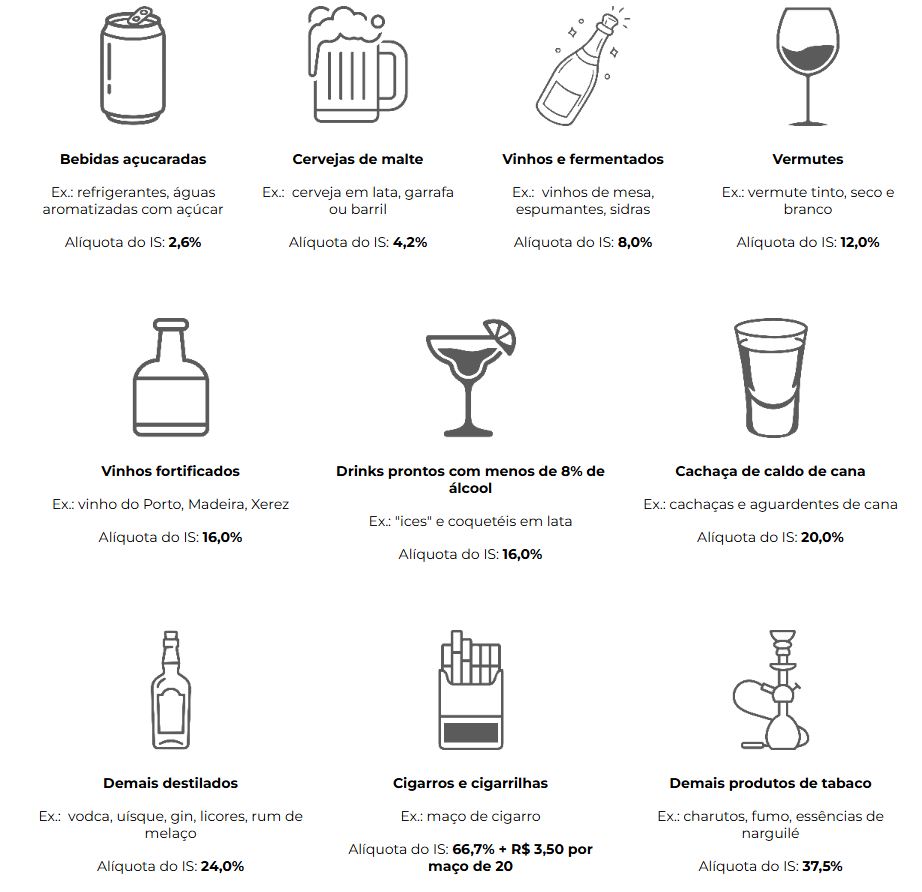
Pequenos produtores de bebidas alcoólicas têm redução em 2027. Ela vale para cervejarias, vinícolas e alambiques com até 250 mil litros de álcool fornecidos por ano:
↦ até 50 mil litros: redução de 40%;
↦ acima de 50 mil até 125 mil litros: redução de 20%;
↦ acima de 125 mil até 250 mil litros: redução de 10%.
Na prática, uma cachaça artesanal de um alambique pequeno pode chegar com IS de 12% em vez de 20%.
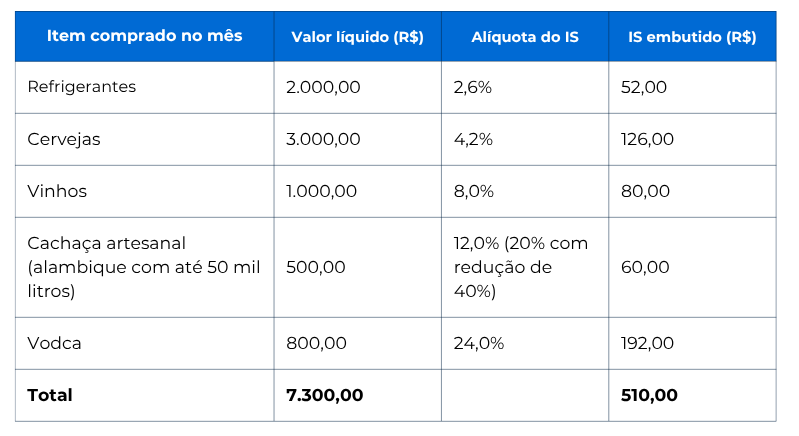
Exemplo prático: uma padaria que compra R$ 7.300 em bebidas por mês passa a ter cerca de R$ 510 de IS embutidos nessas compras, aproximadamente 7% do valor.
Os valores são ilustrativos e consideram o preço líquido do fornecedor, sem ICMS, IBS e CBS, que é a base sobre a qual o IS é calculado.
Em uma unidade: uma lata de cerveja com preço líquido de R$ 3,00 carrega cerca de R$ 0,13 de IS.
O IS também entra na base de cálculo do IBS e da CBS. Por isso, o efeito no preço final ao consumidor tende a ser um pouco maior que o valor do IS isolado.
Uma caipirinha preparada no restaurante não gera novo IS. O imposto já foi cobrado uma única vez sobre a cachaça, na compra.
Vigência e recomendações
As alíquotas valem de 02/02/2027 a 31/12/2027. A partir de 2028, as alíquotas serão fixadas por uma nova lei, cujo projeto o Governo deve enviar ao Congresso até 31/05/2027. Por ser uma Medida Provisória, o texto ainda depende de aprovação do Congresso, e estamos acompanhando a tramitação.
O que recomendamos desde já:
↦ Revisar o preço das bebidas no cardápio e na vitrine, considerando o IS embutido no custo a partir de fevereiro de 2027.
↦ Conferir as notas fiscais de compra, verificando a NCM dos produtos e o destaque do IS feito pelo fornecedor.
↦ Conversar com os fornecedores sobre o repasse do imposto e sobre as novas tabelas de preço.
↦ Avaliar o mix de produtos. Bebidas de pequenos produtores podem chegar com IS menor.
↦ Quem fabrica bebidas (brewpubs, cervejarias artesanais, alambiques) passa a ser contribuinte do IS e precisa de análise específica. Procure-nos antes de fevereiro de 2027.
Nossos especialistas estão à disposição para simular o impacto do IS nas compras e nos preços da sua empresa.