O instrumento jurídico que institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), criando o Comitê Gestor do IBS e alterando a legislação tributária é a Lei Complementar nº 214, de 16 de janeiro de 2025. O capítulo VII – Seção I – Dos Bares e Restaurantes estabelecia uma condição vantajosa para essa categoria de negócio, mas não incluía modelos similares de atuação – preponderância na produção de alimentos para consumidor final – como é o caso das padarias.
E após intensa articulação, resultado da mobilização e da articulação institucional do setor de panificação, podemos enfim celebrar. Agora, o Decreto nº 12.955, de 29 de abril de 2026, que regulamenta a CBS, é explícito: padarias estão incluídas nesse regime especial, juntamente com pastelarias, casas de doces e salgados, cafeterias, sorveterias e estabelecimentos similares. O tratamento alcança alimentos e bebidas não alcoólicas preparados e manipulados no próprio estabelecimento, com o benefício significativo de redução em 40% na alíquota da IBS e CBS no regime especial.
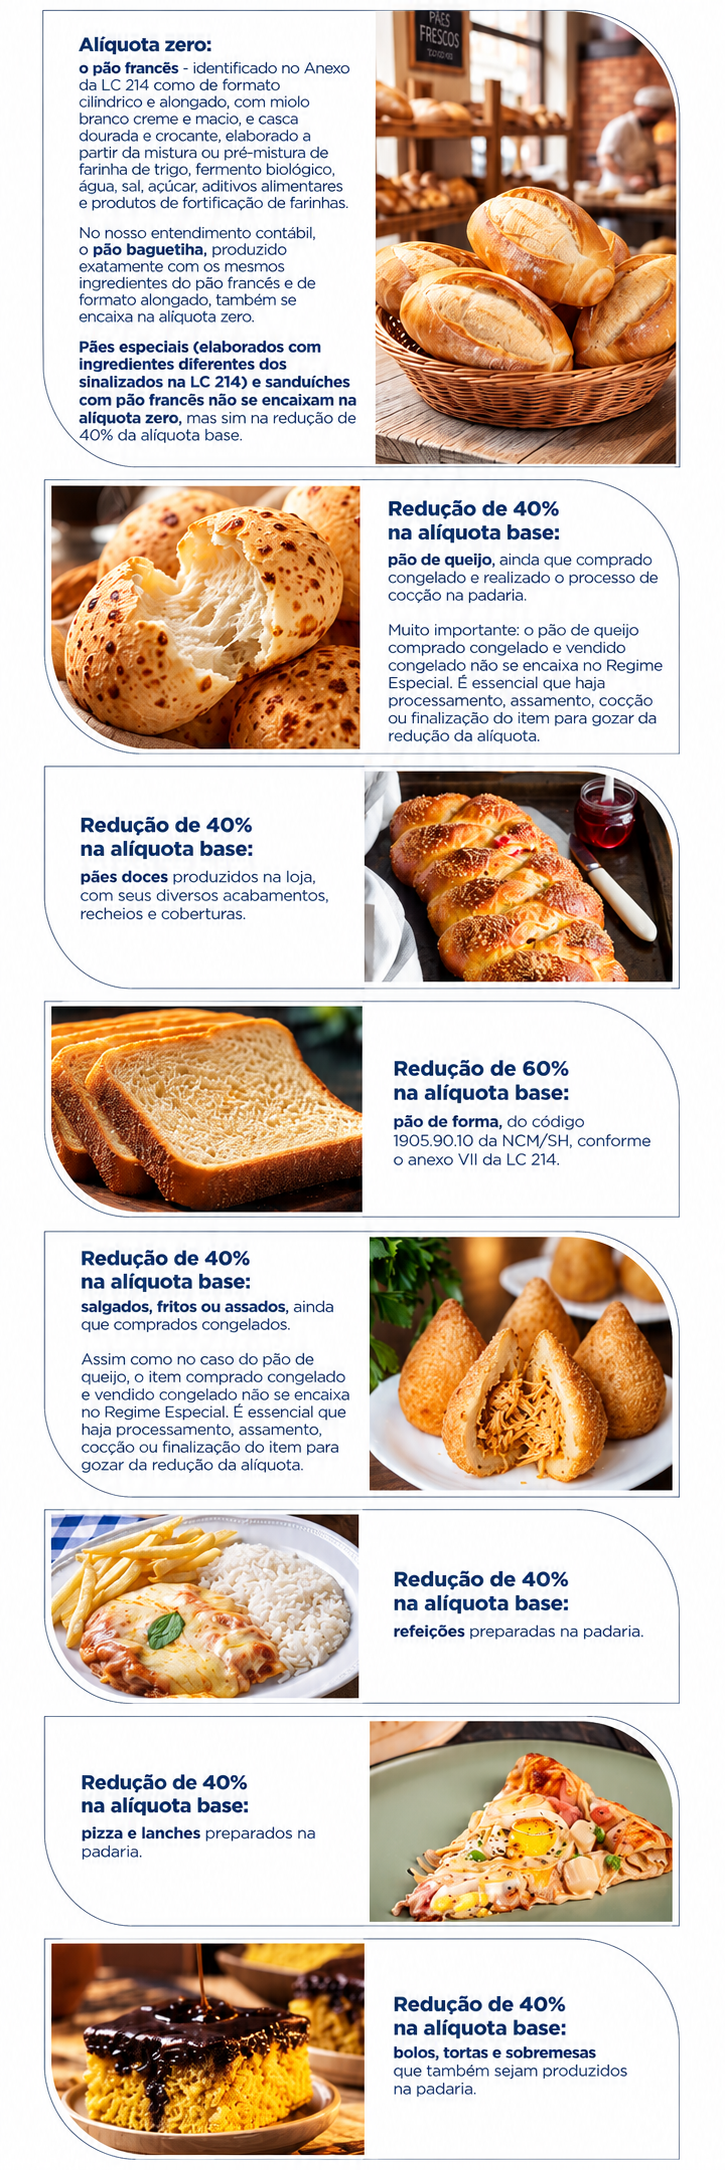
Como já previsto anteriormente, o pão francês tem alíquota zero e o pão de forma tem redução de 60% na alíquota base. De forma simplificada, as regras gerais são:
O que isso representa para as padarias?
A inclusão expressa do setor reconhece uma característica fundamental da panificação: a padaria não é apenas um comércio. Ela também produz, transforma e prepara alimentos diariamente para o consumidor final.
Ao reduzir a tributação aplicável às operações enquadradas no regime, a medida contribui para diminuir a pressão tributária sobre a operação, preservar margens e preços e fortalecer a competitividade das padarias diante do novo cenário tributário. É uma conquista especialmente relevante em um setor intensivo em mão de obra, produção própria e operações de varejo.
Reserve alguns minutos para conferir este conteúdo. No vídeo a seguir, reunimos informações importantes para ajudar você a entender melhor o tema e colocá-lo em prática.
A Progresso participou desse diálogo
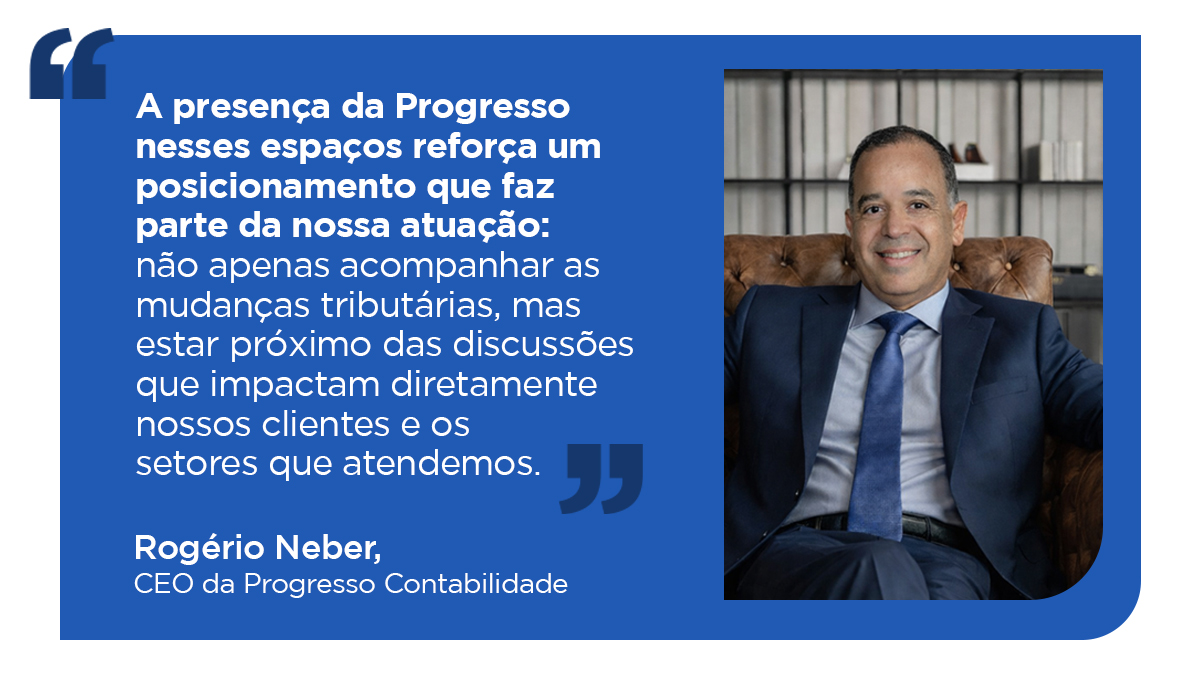
O CEO da Progresso Contabilidade, Rogério Neber, integrou uma comitiva técnica em visita ao Congresso Nacional, com agenda estratégica no gabinete do deputado federal Reginaldo Lopes, coordenador do Grupo de Trabalho da Reforma Tributária.
Durante o encontro, foram apresentados pontos sensíveis da Reforma com impacto direto sobre as padarias e confeitarias brasileiras, reforçando a necessidade de que as particularidades da atividade fossem consideradas na construção do novo sistema tributário.
A atuação ocorreu em diálogo com importantes entidades representativas do segmento, entre elas o Sindicato das Indústrias de Panificação do Estado de Minas Gerais (SIP) e a Associação Mineira da Indústria de Panificação (AMIP), com o apoio da Associação Brasileira da Indústria da Panificação e Confeitaria (ABIP).
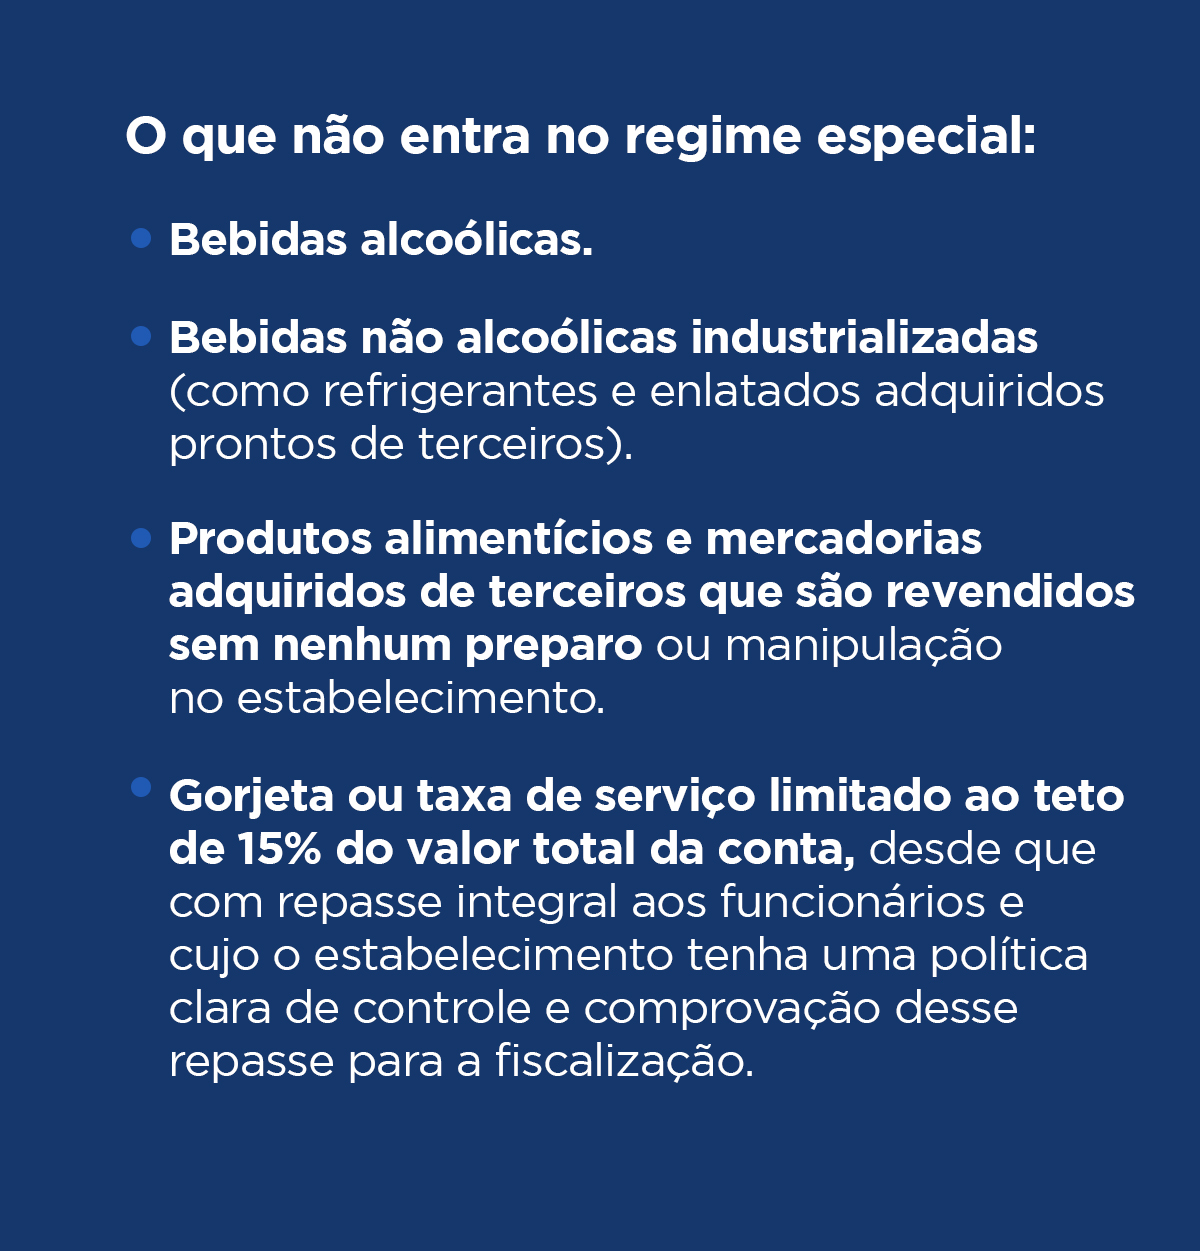
O regime especial é uma vitória para o setor de panificação, mas sua empresa precisa estar preparada
Para usufruir do benefício, é preciso que os ERPs estejam ajustados com as devidas classificações dos itens, em conformidade com o alinhamento fiscal. As mudanças serão implementadas em 1º de janeiro de 2027. Se você ainda não realizou os ajustes, converse com nosso time e se oriente sobre as necessidades de execução.
Conte com a Progresso para transformar as mudanças da Reforma Tributária em direção para o seu negócio.